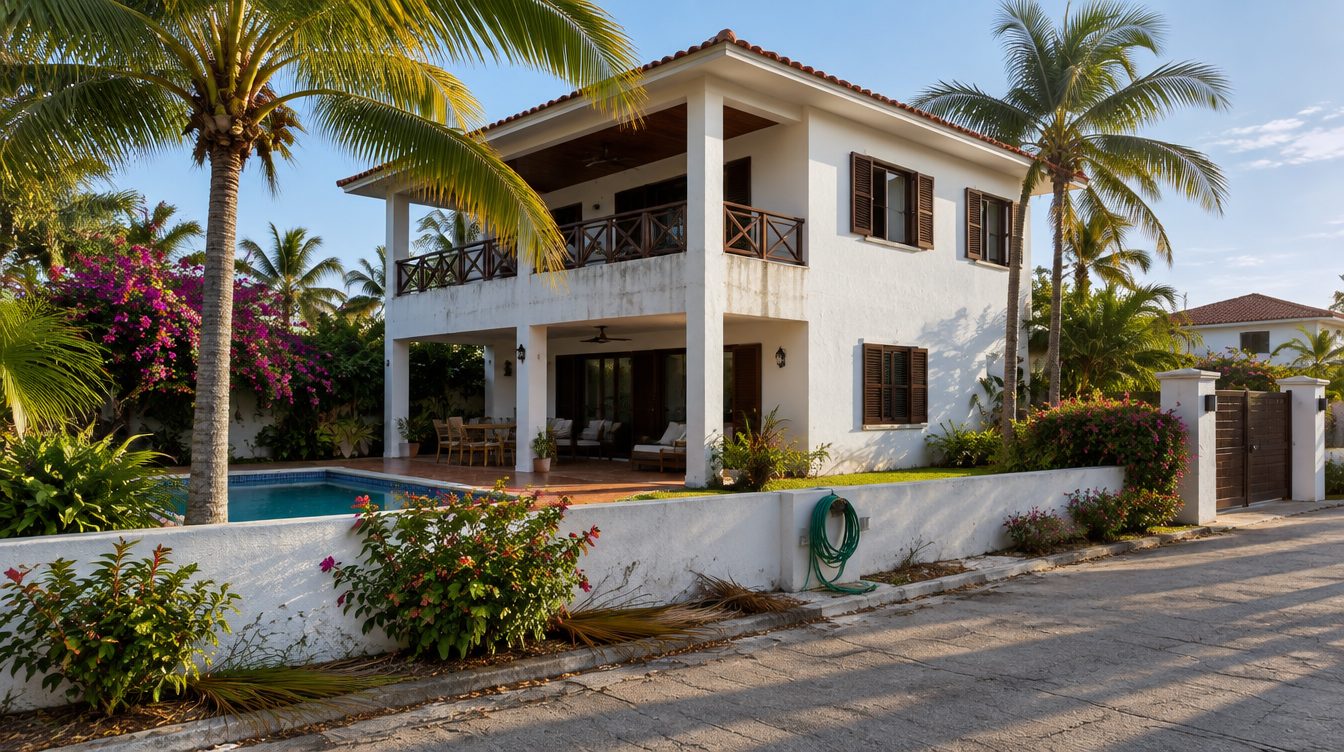
Koupit dům nebo byt v Bayahibe, Dominicus nebo Punta Caně je plánem mnoha dominikánských rodin i mnoha cizinců, kteří si pro život vybrali Karibik. Téměř vždy je potřeba financování a tady začínají otázky: kolik vám půjčí, za jakou sazbu, jaké papíry chtějí a jestli můžete žádat, i když nejste rezident.
V tomto průvodci vám vysvětlíme, jak funguje hypoteční úvěr v COOPACSOL, se skutečnými podmínkami a bez drobného písma.
Podmínky hypotečního úvěru
- ✓Sazba od 17 % ročně v dolarech (USD) a od 19 % ročně v pesos (DOP).
- ✓Financování až do 70 % hodnoty nemovitosti.
- ✓Doba splatnosti podle vaší volby v žádosti, od 1 do 30 let.
- ✓Schválení za 5 až 10 dní s kompletní dokumentací.
- ✓Dominikánský pobyt není podmínkou: stačí cédula nebo pas.
Dvě využití: koupit, nebo zastavit to, co už máte
Hypoteční úvěr slouží ke dvěma různým věcem a v žádosti si vyberete, ke které:
Koupě nemovitosti: financujeme až 70 % a zbytek doplatíte jako vlastní vklad.
Zástava nemovitosti, kterou už vlastníte: svůj dům, byt nebo pozemek použijete jako zajištění, abyste získali hotovost, například na dokončení stavby, rozšíření podnikání nebo refinancování dražších dluhů.
Podmínky a doklady
Žádost se vyplňuje online a doklady se nahrávají jako fotografie nebo sken. K hypotečnímu úvěru od vás potřebujeme:
- ✓Cédula (přední a zadní strana), nebo pas, pokud jste cizinec.
- ✓Vaše měsíční příjmy a měna, ve které je dostáváte, s dokladem: potvrzení od zaměstnavatele, pokud jste zaměstnanec, nebo potvrzení od účetního, čestné prohlášení či účetní výkazy, pokud podnikáte.
- ✓Adresa nemovitosti a počet podlaží.
- ✓List vlastnictví.
- ✓Fotografie nemovitosti, fasády a interiéru.
- ✓Odhad nemovitosti, pokud ho už máte. Pokud ještě ne, poradíme vám.
Pokud jste cizinec a v zemi nebydlíte
O hypoteční úvěr můžete požádat s pasem, bez dominikánského pobytu. Rozdíl je v tom, jak se žádost posuzuje: u toho, kdo v zemi bydlí, ověřujeme historii v Data Crédito; u toho, kdo tu nebydlí, žádná místní historie k ověření není, takže úvěr stojí na zajištění, tedy na samotné nemovitosti.
Proto musí být zajištění v pořádku: list vlastnictví bez vad, bez zatížení a s platným pojištěním. Pokud vaše nemovitost tyto podmínky splňuje, to, že jste cizinec, není překážkou.
Příklad splátky
Řekněme, že byt stojí US$150 000. Financujeme 70 %, tedy US$105 000, a vy vložíte US$45 000. Při 17 % ročně v dolarech vychází splátka na 20 let zhruba na US$1 540 měsíčně; na 15 let zhruba na US$1 616.
Všimněte si jednoho detailu: prodloužení z 15 na 20 let sníží splátku jen asi o 76 dolarů, ale přidá pět let úroků. Při sazbách této úrovně se často vyplatí nejkratší doba, kterou zvládnete. Výpočet je orientační: konečná sazba a doba splatnosti se stanoví při posouzení vaší žádosti.
Pesos, nebo dolary
Sazba v dolarech je o dva procentní body nižší, ale nejrozumnější je zadlužit se v měně, ve které máte příjem. Pokud vyděláváte v pesos a splácíte v dolarech, každé posílení dolaru vám na roky zdraží splátku. Pokud vyděláváte v dolarech nebo v eurech, úvěr v dolarech bývá přirozenou volbou.
Jak požádat
- ✓1. Vyplňte na našem webu žádost o hypoteční úvěr: vyberete, zda chcete nemovitost koupit, nebo zastavit, a na kolik let ho chcete splácet.
- ✓2. Nahrajte doklady k nemovitosti a ke svým příjmům.
- ✓3. Náš tým vás kontaktuje do 24 až 48 pracovních hodin.
- ✓4. S kompletními podklady dostanete odpověď za 5 až 10 dní.
Dobře promyšlená hypotéka není dluh: je to způsob, jak proměnit nájem ve vlastní majetek.